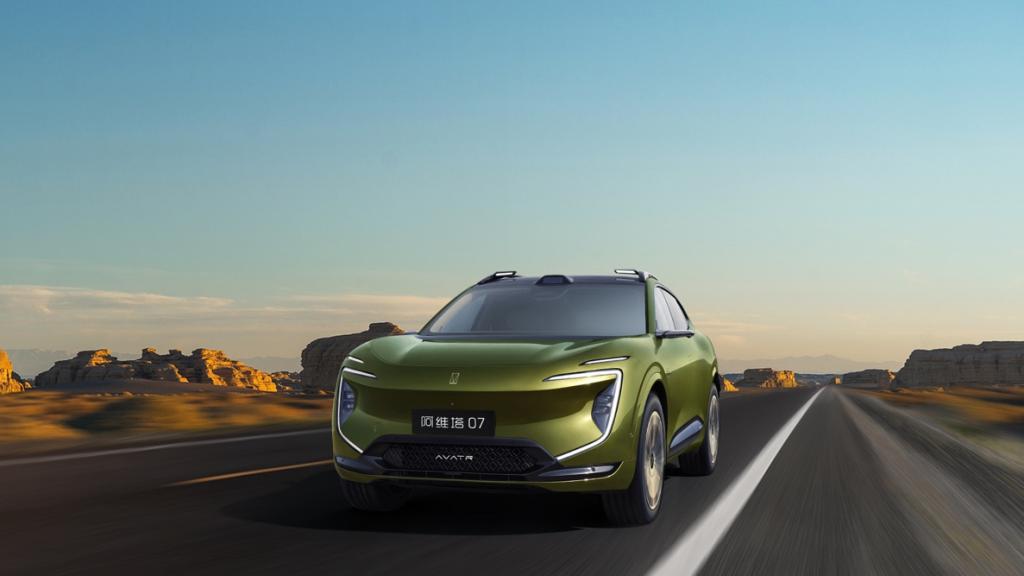
Avatr, merek EV yang didukung Changan, Huawei, dan CATL, mencatat pertumbuhan pendapatan yang luar biasa—namun juga kerugian besar. Meski pendapatan naik 500× dalam tiga tahun, total kerugian perusahaan sudah melebihi RMB 10 miliar. Pada 27 November, Avatr resmi mengajukan IPO di Hong Kong.
Pertumbuhan Pendapatan dan Penjualan yang Sangat Cepat
- Pendapatan: dari RMB 28,34 juta (2022) menjadi RMB 15,2 miliar (2024);
2025 H1 mencapai RMB 12,2 miliar (+98,5%). - Pengiriman: 210.000 unit hingga Okt 2025;
delapan bulan berturut-turut penjualan bulanan >10 ribu unit.
Namun Kerugiannya Tetap Berat
Kerugian 2022–2024 bertambah setiap tahun, ditambah 2025 H1, totalnya kini melampaui RMB 10 miliar.
Dana IPO akan digunakan untuk R&D, teknologi otonom L3/L4, ekspansi internasional, dan modal operasional.
Model CHN: Kombinasi Kuat, Namun Risiko Struktural
Model CHN:
- C — Changan: produksi & rantai pasok
- H — Huawei: sistem pintar, ADAS
- N — CATL: baterai
Kolaborasi ini mempercepat peluncuran produk Avatr, tetapi juga menyebabkan:
- biaya lisensi teknologi tinggi
- biaya baterai besar
- margin keuntungan tertekan
Tantangan Utama: Penjualan Tinggi ≠ Keuntungan Tinggi
Walaupun penjualan meningkat, profit terbatas karena:
- biaya ke Huawei & CATL
- R&D yang terus naik (2025 H1 +167%)
- investasi besar jangka panjang
Akibatnya, kemampuan Avatr untuk menghasilkan profit sangat terbatas.
Tiga Tantangan Besar dari Pasar Modal
- Bisakah pertumbuhan dipertahankan?
Banyak pesaing kini mencapai >40 ribu penjualan bulanan. - Bisakah merek Avatr berdiri sendiri?
Banyak konsumen masih melihatnya sebagai “gabungan Changan-Huawei-CATL”. - Bisakah perusahaan menunjukkan model profit yang jelas?
Dengan rencana 17 model baru hingga 2030 dan pengembangan L4, tekanan biaya besar akan terus berlanjut.